中美貿易近10年(nian)的(de)變遷呈現出“从依(yi)赖到替代(dai),从單一到多元(yuan)”的顯著趨勢。这不仅是貿易(yi)量的波動,更是我國通過供應鏈重構,主動降低對美依赖的战(zhan)略轉移。今天,养殖一點(dian)通就和老鐵們聊(liao)聊中國在饲料领域不断减豆粕的故事。
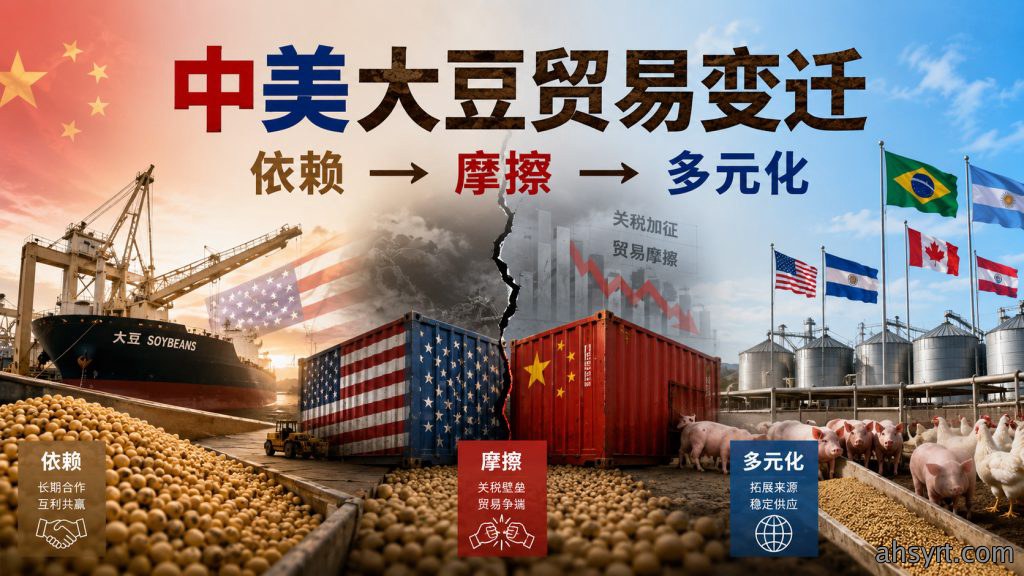
一、核心變遷:中國市場美大豆份额“腰斩”
最直觀的變(bian)化體現在美國(guo)大豆在中國進口总量中的占比急劇下降。中國已經(jing)成功打破了對美國農產品的單一依(yi)赖,轉向了更加多元的供應體系(特別是巴(ba)西)。
1、2016年:41%。高度依赖期,美國是中國大豆進口的主要來源國。
2、2024年:約 20%。依赖大(da)幅降低,美國國家(jia)领导(dao)人重返白宮前一年,替代效應開始顯現。
3、2025年:15%。替代效應(ying)深化,美國大豆在中國市場(chang)的份额已跌至(zhi)次要地位。
二、變遷背后的三大驅動力
變(bian)遷並非偶(ou)然,而(er)是由地缘政治、經濟現實和供應鏈調整共同作用(yong)的結果:
1、供應鏈重構與(yu)“替代(dai)效應(ying)”
①巴西崛起
巴西大豆因其豐產(chan)和更具竞争(zheng)力的价格,成為中國市(shi)場(chang)的主要替代來源。这種(zhong)“替代(dai)效應(ying)”直接挤壓美大豆市場份额。
②去風险化
自2016年(nian)以來,中國就有意(yi)识地調整進(jin)口結構,以應對貿(mao)易摩擦的風(feng)险。
2、貿易博弈與“采購承(cheng)諾”的(de)局限性(xing)
①协議难掩疲软
盡管2025年10月中(zhong)美元首(shou)會晤達成貿易休战协議,中國承諾未來三年每(mei)年至少采購2500萬吨美國大豆,但这更多是政治妥协的結果。
②缺乏内生動力
中(zhong)國國内大(da)豆需求疲软,且巴西大豆更(geng)具价格優(you)勢,导致中國在商業逻輯上缺乏進一(yi)步(bu)增購美國大豆的動力。任何新采購协議都面臨着現實製約。
3、貿易重心的轉移
①品類分散
美國大豆在中國進口额(e)中虽然仍占(zhan)大头(120億(yi)美元),但相比其他產品的(de)進(jin)口额已顯“形见(jian)绌”。
②新機會點
市場和分析人士(shi)更(geng)期待中美在玉米、高粱、製粉小麦以及肉類等领域的(de)貿易(yi)合作,这些领域被視為未來中(zhong)美農(nong)業貿易的新空間。
三、未來展望:多元化格局难逆轉
1、巴西主导地位強化
巴西大豆產量持續增长,价(jia)格(ge)優勢明顯,中國采購重心(xin)已轉向南(nan)美。
2、美國份额企稳低位
除非出現南美嚴重减產(chan)或价格逆轉,否則美國大豆占比大概率維持在15%-20%的區間。
3、其他農產品可能(neng)成為新(xin)焦點
市場更期(qi)待中美在玉(yu)米、高粱、小麦(mai)及牛肉、禽肉(rou)等领域達成新协議,这些品類(lei)可能成為(wei)下一步調整的着力點。
四、总結
中美大豆貿(mao)易關系在過去(qu)十数年間經历了"高依赖(lai)→貿易摩擦→快速多元化→低位企稳"的顯(xian)著變遷過程。这一變(bian)化反(fan)映了兩國經貿關系的深刻調整。中國進口來源的調(diao)整(zheng)決策,其底層逻輯(ji)源於本國(guo)的實际需求、市場价格波動和季節(jie)特點等因(yin)素,而並非美國要求所驅動。虽(sui)然大豆在中美農產品貿易中占據相当比重,但其(qi)地位存在客觀限製:既不(bu)能單独平衡兩國之間的貿易差额,更无法被(bei)美國用作遏製中國发展的"武器"。進(jin)博會期間采購90萬吨大豆,是基於(yu)市場供需關系和商業考量的正(zheng)常商業行為,而非中美政策關系(xi)轉向的(de)標志信號。
发布者:战鬥雞(ji),轉轉(zhuan)請注明出處: https:///10852/
发表回复